Swile
- 4,7
- Note
- 1.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
J’ai abordé Swile comme une application de finance destinée à accompagner les dépenses liées à la vie professionnelle, plutôt que comme un simple portefeuille numérique. Son intérêt apparaît surtout quand elle devient un réflexe : consulter ce qui est disponible, vérifier une opération, retrouver une information utile et garder ses avantages employés au même endroit. Cette approche explique mieux son attrait qu’une longue liste de fonctions.
Développée par Swile, l’application est gratuite et accessible avec un appareil fonctionnant au minimum sous Android 7.0. Elle est classée PEGI 3, ce qui correspond à une utilisation grand public. Sa présence est déjà importante, avec plus d’un million d’installations et une moyenne de 4,7 obtenue auprès d’environ 97 000 évaluations. Ces chiffres ne remplacent pas l’expérience personnelle, mais ils montrent que l’outil a dépassé le stade de la nouveauté réservée à quelques utilisateurs.
Une première semaine convaincante, surtout si l’on veut centraliser ses avantages
La première qualité que j’ai remarquée est la promesse de simplicité. Au lieu de jongler entre des justificatifs, des messages professionnels et plusieurs habitudes de paiement, on dispose d’un point d’accès consacré au compte employé. Cette centralisation est particulièrement appréciable quand on veut comprendre rapidement ce qui reste utilisable, sans devoir fouiller dans des documents anciens.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Le démarrage est naturellement plus intéressant pour une personne dont l’employeur utilise déjà Swile. Dans ce cas, l’application ne cherche pas à remplacer toute la gestion bancaire personnelle : elle se concentre sur l’espace professionnel et les avantages associés. C’est une nuance importante. Si vous cherchez une banque complète, un outil d’investissement ou une application de suivi de budget familial, vous risquez de trouver son périmètre trop étroit.
Dans les premiers jours, je conseille de ne pas se contenter d’ouvrir l’écran principal. Le vrai bénéfice vient de la compréhension de son fonctionnement quotidien : savoir où consulter ses opérations, où vérifier le solde disponible et comment distinguer une dépense personnelle d’une dépense liée à l’employeur. Cette petite phase d’observation évite les mauvaises surprises au moment de payer.
Un scénario très concret illustre bien son intérêt. Imaginez une pause déjeuner pendant une journée chargée : vous utilisez le moyen de paiement associé à vos avantages, puis vous ouvrez l’application plus tard pour vérifier que l’opération apparaît correctement. Ce contrôle rapide est plus utile qu’il n’en a l’air. Il permet de garder une vision claire de ses dépenses sans attendre la fin du mois, lorsque les détails deviennent plus difficiles à reconstituer.
J’ai aussi apprécié le fait que l’application puisse servir de repère entre deux moments de dépense. On ne l’ouvre pas uniquement pour payer. Elle peut devenir l’endroit où l’on vérifie ce qui a été consommé, ce qui reste disponible et ce qui mérite d’être surveillé. Pour une personne qui oublie facilement ses plafonds ou ses habitudes de repas, cette consultation régulière peut éviter de fonctionner à l’aveugle.
La version actuelle, 2026.35.0, montre que le produit continue d’être entretenu. Je ne considère toutefois pas un numéro de version comme une garantie de perfection. Dans une application financière, ce qui compte vraiment est la stabilité de l’accès, la lisibilité des opérations et la confiance que l’on peut avoir dans les informations affichées au moment où l’on en a besoin.
Ce qui fait la différence face aux solutions habituelles
Une carte bancaire classique reste souvent plus polyvalente. Elle sert aux achats courants, aux prélèvements et à de nombreux usages personnels, alors que Swile répond d’abord à une organisation professionnelle précise. En revanche, une banque traditionnelle ne présente pas nécessairement les avantages employés avec la même logique. Elle peut montrer une transaction, mais pas forcément offrir une expérience pensée autour de ce contexte.
Les applications de budget vont plus loin pour analyser les revenus, classer les dépenses et suivre des objectifs. Elles sont donc préférables si votre priorité est de piloter l’ensemble de vos finances. Swile est plus pertinente lorsque vous voulez une interface dédiée à ce que votre employeur met à votre disposition. Son avantage n’est pas de tout remplacer, mais de réduire le nombre d’endroits à consulter pour cet usage précis.
Cette distinction aide aussi à répondre à une question fréquente : faut-il abandonner son application bancaire ? À mon avis, non. Je garderais l’application bancaire pour les comptes personnels et Swile pour les avantages professionnels. Les deux outils peuvent se compléter, à condition de ne pas confondre leurs rôles. Vouloir transformer Swile en tableau de bord financier universel créerait des attentes qu’elle n’a pas vocation à satisfaire.
Après un mois, la valeur dépend davantage de l’habitude que de l’effet de découverte
Après plusieurs semaines, l’enthousiasme initial s’estompe forcément. Une application de finance ne peut pas compter uniquement sur une interface agréable pour rester utile. Dans le cas de Swile, sa valeur durable vient de la répétition de petits gestes : consulter avant une dépense, vérifier après une transaction et revenir lorsque l’on veut comprendre son utilisation des avantages.
Ce fonctionnement est discret, mais il peut devenir très efficace. Je trouve plus facile de prendre une décision lorsque l’information est accessible au moment opportun, plutôt que de faire des calculs de mémoire. Par exemple, avant une sortie avec des collègues, un coup d’œil dans l’application peut aider à savoir si l’on utilise encore son enveloppe professionnelle ou si l’on doit prévoir un autre moyen de paiement.
Le bénéfice mensuel concerne aussi la préparation. Une personne qui dépense régulièrement dans le même cadre peut repérer ses habitudes : les jours où elle utilise le plus son compte, les moments où elle oublie de vérifier son solde ou les périodes où elle doit être plus attentive. Ce n’est pas une analyse financière sophistiquée, mais c’est une forme de visibilité pratique qui peut éviter des décisions prises dans l’urgence.
Un conseil moins évident consiste à intégrer la consultation de Swile à une routine déjà existante, plutôt que d’attendre d’avoir une question urgente. Je la consulterais par exemple lorsque je vérifie mes autres comptes ou lorsque je prépare la semaine de travail. Cette association réduit le risque d’oublier l’application pendant plusieurs semaines, puis de la rouvrir seulement après une opération mal comprise.
Un autre usage utile consiste à traiter l’application comme un outil de vérification, pas comme une autorisation automatique de dépenser. Voir un solde disponible ne signifie pas forcément que l’achat est pertinent pour votre budget global. Je garderais donc une vue séparée de mes dépenses personnelles. Cette discipline est importante parce que la spécialisation de Swile peut donner une impression de liberté qui ne reflète pas nécessairement la situation financière complète.
Une utilité réelle, mais liée au cadre de l’employeur
Le principal facteur de longévité n’est pas entièrement entre les mains de l’utilisateur. Si les avantages proposés correspondent bien à ses besoins, l’application trouve naturellement sa place. Si l’on ne les utilise presque jamais, elle risque de devenir une icône que l’on conserve sans raison claire. C’est ici que Swile se distingue d’une application bancaire classique, qui reste généralement nécessaire même lorsque l’on change ses habitudes de consommation.
Je la recommanderais donc en priorité aux salariés qui souhaitent suivre facilement leurs avantages et éviter de disperser les informations. Elle convient aussi aux personnes qui apprécient une séparation nette entre dépenses personnelles et dépenses liées au travail. En revanche, quelqu’un qui cherche seulement à consulter un compte courant, gérer des virements ou construire un budget complet devrait choisir un service plus large.
La question du changement d’emploi mérite également d’être anticipée. Une application liée à un contexte professionnel n’a pas la même continuité qu’un compte bancaire personnel. Avant de compter sur elle comme outil financier principal, je vérifierais donc que son rôle correspond bien à ma situation professionnelle actuelle et à la manière dont mes avantages sont organisés. Cette prudence évite de bâtir toute sa routine financière autour d’un seul environnement de travail.
La maintenance reste légère, mais elle demande une attention régulière
Entretenir Swile ne signifie pas passer beaucoup de temps dans les réglages. La vraie maintenance consiste plutôt à garder ses informations compréhensibles et à ne pas laisser s’accumuler les opérations que l’on n’a pas regardées. Une consultation courte et régulière me paraît plus efficace qu’une longue vérification occasionnelle, surtout lorsqu’on utilise l’application dans un contexte professionnel animé.
Je recommande de prendre quelques secondes après une dépense importante ou inhabituelle pour vérifier son affichage. Ce geste ne sert pas seulement à contrôler le montant. Il permet aussi de repérer rapidement une opération que l’on ne reconnaît pas, une confusion entre deux moyens de paiement ou une dépense que l’on pensait avoir effectuée autrement. Plus on attend, plus il devient difficile de se souvenir du contexte.
La maintenance concerne également les habitudes de téléphone. Une application financière doit rester accessible sans devenir une source de distraction. Je préfère donc l’ouvrir à des moments choisis plutôt que d’activer des consultations permanentes. L’objectif est de conserver un contrôle simple, pas de surveiller chaque mouvement comme s’il s’agissait d’un marché financier.
Il faut aussi accepter qu’un outil de ce type dépende de la qualité des informations transmises par l’environnement professionnel. Si un avantage, une règle ou une opération semble différent de ce que vous attendiez, l’application peut être le premier endroit où vous le constatez, mais pas toujours le seul endroit où trouver l’explication. Dans ce cas, je vérifierais le contexte auprès de l’employeur plutôt que de tirer une conclusion à partir d’un écran isolé.
Cette limite est importante pour les utilisateurs qui veulent une réponse immédiate à chaque question. Swile peut rendre l’information plus accessible, mais elle ne supprime pas les règles administratives qui entourent les avantages employés. L’application facilite le suivi ; elle ne transforme pas automatiquement une situation complexe en décision évidente.
Les petits frottements qui peuvent provoquer la fatigue
La première source de lassitude vient de la spécialisation. Au début, avoir un espace dédié paraît pratique. Avec le temps, certains utilisateurs peuvent se demander pourquoi ils doivent ouvrir une application supplémentaire alors qu’ils consultent déjà leur banque. Cette impression est légitime. La réponse dépend de la fréquence d’utilisation : plus les avantages sont utilisés, plus cette étape supplémentaire se justifie.
La deuxième fatigue vient de la répétition des vérifications. Contrôler un solde ou une opération est utile, mais cela peut devenir mécanique si l’on n’en tire aucune décision. Pour éviter cet effet, je limiterais l’usage à des moments où l’information sert vraiment : avant une dépense, après une opération inhabituelle ou lors d’un point hebdomadaire. Une application conserve mieux sa place quand chaque ouverture a une raison claire.
La troisième difficulté concerne les attentes. Le mot « finance » peut faire imaginer un outil de gestion globale, alors que Swile est avant tout un compte employé tout-en-un. Si vous attendez des graphiques détaillés sur toutes vos dépenses, une planification familiale ou une gestion bancaire étendue, la déception viendra probablement du décalage entre votre besoin et son rôle, pas nécessairement d’un défaut de conception.
Je note aussi un compromis pratique : séparer les dépenses professionnelles des dépenses personnelles améliore la lisibilité, mais oblige à maintenir deux habitudes. Pour certains, cette frontière est précisément ce qui rend l’expérience claire. Pour d’autres, elle ajoute une étape. Il n’existe pas de réponse universelle ; je choisirais Swile si cette séparation m’aide réellement à comprendre mes avantages, et non simplement parce qu’une application supplémentaire semble moderne.
Mon verdict sur la place de Swile dans la durée
Après l’effet de découverte, Swile garde sa place lorsqu’elle devient un outil de contrôle simple et régulier. Je ne la vois pas comme une application que l’on ouvre pour se divertir, ni comme un remplacement complet de sa banque. Sa force est plus concrète : réunir dans un espace dédié les informations et les usages liés au compte employé, afin de rendre les dépenses professionnelles moins dispersées.
Je la conseillerais à un salarié qui utilise souvent ses avantages, veut suivre ses opérations sans chercher dans plusieurs supports et préfère séparer clairement ce cadre de son argent personnel. Elle peut aussi convenir à quelqu’un qui a besoin d’un rappel visuel pour ne pas oublier ce dont il dispose. Dans ces situations, la routine mensuelle est suffisamment utile pour dépasser la nouveauté.
Je serais plus réservé pour une personne qui utilise rarement ces avantages, qui veut une seule application pour toutes ses finances ou qui attend un accompagnement budgétaire complet. Une banque mobile ou une application spécialisée dans le budget répondrait mieux à ces attentes. Swile devient moins convaincante dès qu’on lui demande de sortir de son rôle professionnel.
Le fait qu’elle soit gratuite et qu’elle bénéficie d’une audience importante facilite l’essai, mais ce n’est pas la raison principale de mon avis. Ce qui compte est la répétition : si elle vous aide chaque semaine à savoir ce que vous pouvez utiliser et à comprendre ce qui a déjà été dépensé, elle mérite de rester installée. Si vous ne l’ouvrez qu’une fois de temps en temps sans avantage concret, elle risque de perdre rapidement sa place.
En résumé, je recommande Swile comme compagnon spécialisé des avantages employés, avec une opinion favorable mais mesurée. Son intérêt durable repose sur une habitude légère, une séparation claire des usages et des vérifications ponctuelles. Je la garderais sur mon téléphone dans ce cadre précis ; je ne la choisirais pas comme centre unique de ma vie financière.
FAQ sur Swile
01Qu’est-ce que Swile et à quoi sert cette application ?
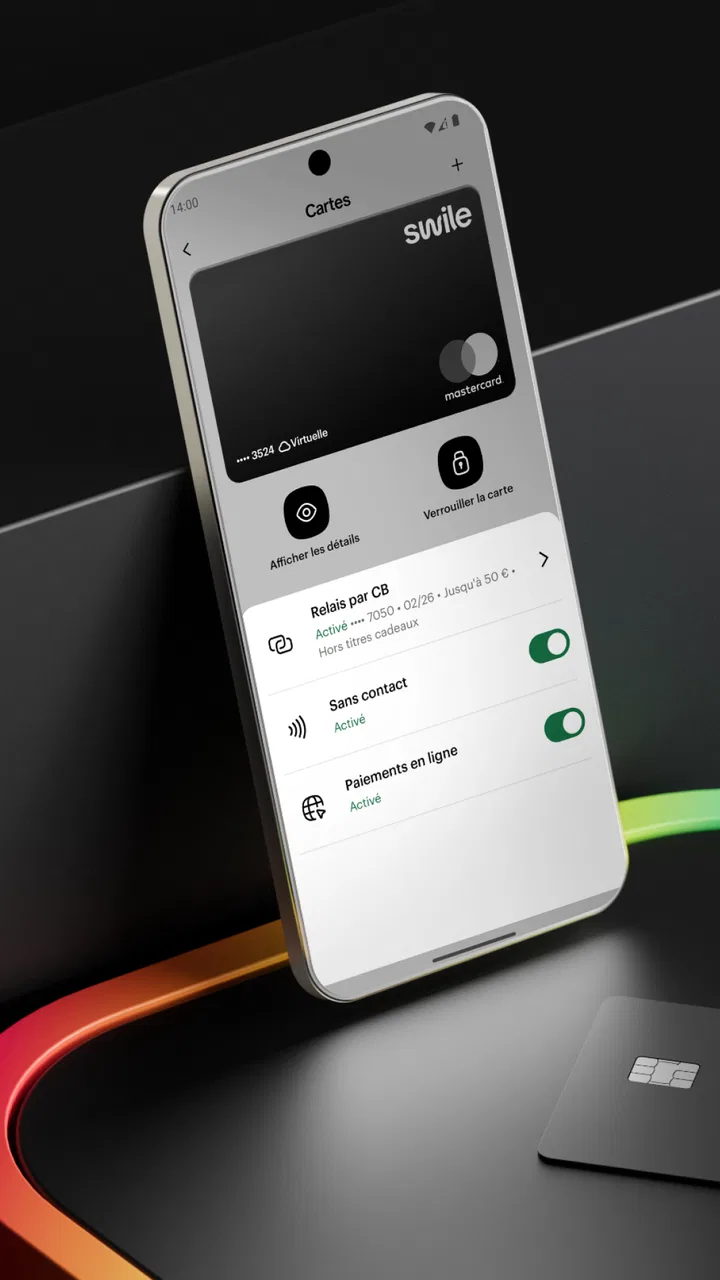
Swile est une application dédiée aux avantages salariés et aux moyens de paiement professionnels. Selon les dispositifs proposés par l’employeur, elle peut permettre de gérer des titres-restaurant, des cartes cadeaux, des avantages liés à la mobilité ou d’autres dotations. L’application centralise les informations utiles, affiche le solde disponible et facilite le suivi des transactions depuis un smartphone.
02Comment créer un compte Swile et activer sa carte ?
Pour utiliser Swile, il faut généralement recevoir une invitation ou des identifiants transmis par son employeur, puis créer son compte avec une adresse e-mail ou un numéro de téléphone associé. Après la vérification de l’identité, l’utilisateur peut activer sa carte Swile directement dans l’application. Les étapes exactes peuvent varier selon le contrat et les avantages activés par l’entreprise.
03Où peut-on utiliser la carte ou le paiement Swile ?
La carte Swile peut être utilisée auprès des commerçants et services acceptant le type d’avantage concerné, notamment les établissements éligibles aux titres-restaurant lorsque cette option est disponible. L’acceptation dépend toutefois du commerçant, de la réglementation et du solde de l’utilisateur. Avant un achat, il est recommandé de consulter la carte des enseignes compatibles dans l’application.
04Comment consulter son solde et l’historique des dépenses sur Swile ?
L’application permet généralement de consulter rapidement le solde de chaque avantage disponible ainsi que l’historique des paiements effectués. Les opérations apparaissent avec leur montant et, selon les cas, le nom du commerçant ou la catégorie de dépense. Cette fonction est pratique pour suivre son budget, vérifier une transaction et anticiper le renouvellement des droits crédités par l’employeur.
05Que faire en cas de carte perdue, de paiement refusé ou de problème avec Swile ?
En cas de perte ou de vol, il est conseillé de verrouiller immédiatement la carte depuis l’application afin d’éviter toute utilisation non autorisée, puis de contacter l’assistance Swile pour connaître les modalités de remplacement. Pour un paiement refusé, vérifiez le solde, l’éligibilité du commerçant, l’état de la carte et les éventuelles limites réglementaires avant de solliciter le support.
Avantages
- Carte utilisable dans de nombreux restaurants et commerces partenaires.
- Application claire pour consulter le solde et suivre les dépenses en temps réel.
- Paiement mobile pratique grâce à l’intégration avec les portefeuilles compatibles.
- Possibilité de regrouper plusieurs avantages salariés dans une même application.
- Notifications utiles après les transactions et lors du versement des titres.
Inconvénients
- Acceptation parfois limitée chez certains commerçants ou selon le type d’avantage.
- Fonctionnalités disponibles variables selon les avantages proposés par l’employeur.
- Des frais ou conditions peuvent s’appliquer à certaines opérations spécifiques.
- Le support peut être difficile à joindre lors d’un problème de paiement urgent.
- Une connexion internet est souvent nécessaire pour accéder aux informations du compte.

Swile
Galerie